
Polemik Pajak MBLB Overburden di Lutim, Pengamat Dorong Evaluasi Regulasi
Kamis, 05 Nov 2026 20:17
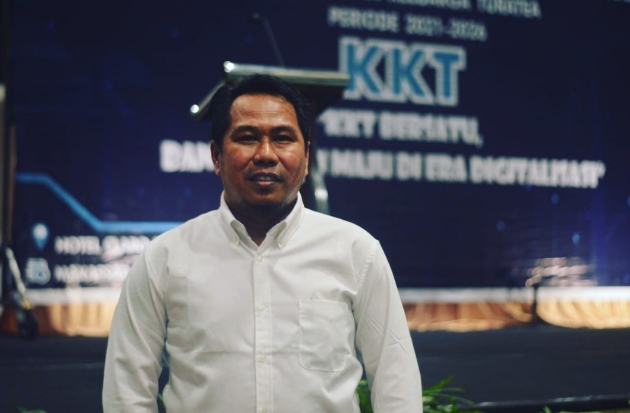
Akademisi sekaligus pengamat pemerintahan UIN, Dr Ibnu Hadjar, mendorong evaluasi regulasi terkait polemik pajak MBLB overburden di Luwu Timur. Foto/IST
MAKASSAR - Kebijakan pemungutan Pajak Mineral Bukan Logam dan Batuan (MBLB) terhadap tanah penutup atau overburden dari aktivitas pertambangan PT Vale Indonesia di Luwu Timur menuai sorotan. Persoalan ini memunculkan perdebatan mengenai kesesuaian objek pajak dengan ketentuan perundang-undangan, sekaligus menimbulkan kekhawatiran terhadap kepastian hukum bagi dunia usaha.
Polemik tersebut mencuat setelah Pemerintah Kabupaten Luwu Timur menerbitkan Surat Ketetapan Pajak Daerah Kurang Bayar (SKPDKB) kepada PT Vale Indonesia. Pajak dikenakan terhadap penggunaan tanah overburden atau tanah pucuk yang kaya unsur hara untuk kegiatan penghijauan dan rehabilitasi lahan.
Padahal, material tersebut disebut tidak diperjualbelikan atau dimanfaatkan untuk kepentingan komersial, melainkan digunakan kembali dalam proses reklamasi untuk memulihkan kondisi lingkungan bekas tambang.
Akademisi sekaligus pengamat pemerintahan UIN, Dr Ibnu Hadjar, menilai kebijakan tersebut perlu ditinjau kembali, terutama terkait dasar hukum penetapan overburden sebagai objek pajak MBLB.
"Ketika pemerintah menagih pajak dari aktivitas yang bukan termasuk objek pajak, ini justru mengganggu kegiatan usaha dan investasi pertambangan. Justru mengarah ke pemerasan," kata Ibnu Hadjar.
Menurut dia, kebijakan fiskal daerah semestinya tetap mengacu pada ketentuan perundang-undangan. Pemerintah daerah memang memiliki kewenangan menggali sumber pendapatan asli daerah (PAD), tetapi pelaksanaannya harus memperhatikan batasan objek dan mekanisme pemungutan pajak.
Persoalan ini berkaitan dengan Peraturan Daerah (Perda) Nomor 9 Tahun 2023 yang diterbitkan pemerintah daerah bersama DPRD Luwu Timur. Regulasi tersebut memasukkan tanah penutup (overburden) dari aktivitas pertambangan sebagai objek Pajak MBLB.
Ibnu Hadjar berpandangan, material overburden yang tidak diperjualbelikan dan digunakan untuk reklamasi atau penghijauan perlu dibedakan dari material tambang yang dimanfaatkan sebagai komoditas ekonomi.
"Menurut undang-undang yang berlaku, overburden yang tidak diperjualbelikan bukan merupakan objek pajak MBLB. Apalagi jika dimanfaatkan untuk melakukan reklamasi lahan atau penghijauan yang ujungnya mengembalikan ekosistem hutan," ujarnya.
Dia memahami tekanan fiskal yang dihadapi pemerintah daerah, terutama setelah adanya pengurangan transfer dana dari pemerintah pusat. Kondisi tersebut mendorong daerah mencari sumber pendapatan alternatif untuk membiayai berbagai program pembangunan.
Namun, upaya meningkatkan penerimaan daerah, menurut dia, harus tetap didasarkan pada ketentuan hukum yang jelas. Jika terdapat ketidaksesuaian antara perda dan peraturan yang lebih tinggi, kebijakan tersebut berpotensi menimbulkan persoalan hukum maupun pemeriksaan keuangan.
Persoalan ini juga berkaitan dengan postur APBD Perubahan 2026. Pemerintah Kabupaten Luwu Timur sebelumnya memasukkan target penerimaan pajak MBLB dari PT Vale sebesar Rp167 miliar dalam anggaran tersebut.
Sejumlah anggota DPRD bahkan menyampaikan kekhawatiran bahwa belum terealisasinya penerimaan pajak tersebut dapat berdampak terhadap pembiayaan sejumlah program pemerintah daerah, termasuk Kartu Lansia dan beasiswa mahasiswa.
Ibnu Hadjar menilai, penetapan target pendapatan daerah harus mempertimbangkan kepastian hukum dan potensi realisasi penerimaannya. Sebab, proyeksi pendapatan yang belum memiliki landasan kuat dapat menimbulkan persoalan ketika tidak terealisasi.
"Ketika pendapatan yang dasarnya belum clear dipaksakan masuk ke batang tubuh anggaran dan belanja daerah telanjur diketok, dampaknya adalah kepanikan fiskal saat realisasinya nihil," tambahnya.
Informasi yang dihimpun menyebutkan, persoalan dasar hukum pengenaan pajak overburden tersebut juga pernah menjadi pembahasan di internal DPRD Luwu Timur. Sejumlah anggota dewan dan staf ahli dari kalangan akademisi disebut telah menyampaikan catatan mengenai materi muatan perda yang dinilai perlu diselaraskan dengan Undang-Undang Minerba dan Undang-Undang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD).
Meski demikian, substansi persoalan ini masih memerlukan penjelasan resmi dari pemerintah daerah, khususnya mengenai dasar penetapan overburden sebagai objek pajak serta pertimbangan dalam penerbitan SKPDKB kepada PT Vale Indonesia.
Ibnu Hadjar mendorong pemerintah daerah bersama DPRD mengevaluasi Perda Nomor 9 Tahun 2023 agar tidak menimbulkan ketidakpastian hukum maupun mengganggu iklim investasi. Evaluasi tersebut dinilai penting untuk memastikan kebijakan perpajakan daerah berjalan sesuai regulasi sekaligus menjaga keberlanjutan penerimaan daerah.
Polemik tersebut mencuat setelah Pemerintah Kabupaten Luwu Timur menerbitkan Surat Ketetapan Pajak Daerah Kurang Bayar (SKPDKB) kepada PT Vale Indonesia. Pajak dikenakan terhadap penggunaan tanah overburden atau tanah pucuk yang kaya unsur hara untuk kegiatan penghijauan dan rehabilitasi lahan.
Padahal, material tersebut disebut tidak diperjualbelikan atau dimanfaatkan untuk kepentingan komersial, melainkan digunakan kembali dalam proses reklamasi untuk memulihkan kondisi lingkungan bekas tambang.
Akademisi sekaligus pengamat pemerintahan UIN, Dr Ibnu Hadjar, menilai kebijakan tersebut perlu ditinjau kembali, terutama terkait dasar hukum penetapan overburden sebagai objek pajak MBLB.
"Ketika pemerintah menagih pajak dari aktivitas yang bukan termasuk objek pajak, ini justru mengganggu kegiatan usaha dan investasi pertambangan. Justru mengarah ke pemerasan," kata Ibnu Hadjar.
Menurut dia, kebijakan fiskal daerah semestinya tetap mengacu pada ketentuan perundang-undangan. Pemerintah daerah memang memiliki kewenangan menggali sumber pendapatan asli daerah (PAD), tetapi pelaksanaannya harus memperhatikan batasan objek dan mekanisme pemungutan pajak.
Persoalan ini berkaitan dengan Peraturan Daerah (Perda) Nomor 9 Tahun 2023 yang diterbitkan pemerintah daerah bersama DPRD Luwu Timur. Regulasi tersebut memasukkan tanah penutup (overburden) dari aktivitas pertambangan sebagai objek Pajak MBLB.
Ibnu Hadjar berpandangan, material overburden yang tidak diperjualbelikan dan digunakan untuk reklamasi atau penghijauan perlu dibedakan dari material tambang yang dimanfaatkan sebagai komoditas ekonomi.
"Menurut undang-undang yang berlaku, overburden yang tidak diperjualbelikan bukan merupakan objek pajak MBLB. Apalagi jika dimanfaatkan untuk melakukan reklamasi lahan atau penghijauan yang ujungnya mengembalikan ekosistem hutan," ujarnya.
Dia memahami tekanan fiskal yang dihadapi pemerintah daerah, terutama setelah adanya pengurangan transfer dana dari pemerintah pusat. Kondisi tersebut mendorong daerah mencari sumber pendapatan alternatif untuk membiayai berbagai program pembangunan.
Namun, upaya meningkatkan penerimaan daerah, menurut dia, harus tetap didasarkan pada ketentuan hukum yang jelas. Jika terdapat ketidaksesuaian antara perda dan peraturan yang lebih tinggi, kebijakan tersebut berpotensi menimbulkan persoalan hukum maupun pemeriksaan keuangan.
Persoalan ini juga berkaitan dengan postur APBD Perubahan 2026. Pemerintah Kabupaten Luwu Timur sebelumnya memasukkan target penerimaan pajak MBLB dari PT Vale sebesar Rp167 miliar dalam anggaran tersebut.
Sejumlah anggota DPRD bahkan menyampaikan kekhawatiran bahwa belum terealisasinya penerimaan pajak tersebut dapat berdampak terhadap pembiayaan sejumlah program pemerintah daerah, termasuk Kartu Lansia dan beasiswa mahasiswa.
Ibnu Hadjar menilai, penetapan target pendapatan daerah harus mempertimbangkan kepastian hukum dan potensi realisasi penerimaannya. Sebab, proyeksi pendapatan yang belum memiliki landasan kuat dapat menimbulkan persoalan ketika tidak terealisasi.
"Ketika pendapatan yang dasarnya belum clear dipaksakan masuk ke batang tubuh anggaran dan belanja daerah telanjur diketok, dampaknya adalah kepanikan fiskal saat realisasinya nihil," tambahnya.
Informasi yang dihimpun menyebutkan, persoalan dasar hukum pengenaan pajak overburden tersebut juga pernah menjadi pembahasan di internal DPRD Luwu Timur. Sejumlah anggota dewan dan staf ahli dari kalangan akademisi disebut telah menyampaikan catatan mengenai materi muatan perda yang dinilai perlu diselaraskan dengan Undang-Undang Minerba dan Undang-Undang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD).
Meski demikian, substansi persoalan ini masih memerlukan penjelasan resmi dari pemerintah daerah, khususnya mengenai dasar penetapan overburden sebagai objek pajak serta pertimbangan dalam penerbitan SKPDKB kepada PT Vale Indonesia.
Ibnu Hadjar mendorong pemerintah daerah bersama DPRD mengevaluasi Perda Nomor 9 Tahun 2023 agar tidak menimbulkan ketidakpastian hukum maupun mengganggu iklim investasi. Evaluasi tersebut dinilai penting untuk memastikan kebijakan perpajakan daerah berjalan sesuai regulasi sekaligus menjaga keberlanjutan penerimaan daerah.
(TRI)
Berita Terkait
News
Hadapi Musim Penghujan, Vale Perkuat Tata Kelola Air & Lingkungan IGP Pomalaa
PT Vale Indonesia Tbk memperkuat sistem pengelolaan air di kawasan Indonesia Growth Project (IGP) Pomalaa, Sulawesi Tenggara untuk menghadapi musim hujan.
Jum'at, 06 Nov 2026 10:58
Ekbis
Ditjen Minerba Apresiasi Kontribusi PNBP Vale Indonesia
Sepanjang 2025, Vale Indonesia diketahui mencatat pembayaran PNBP sebesar 52,06 juta dolar AS, naik 87,9 persen dibandingkan 27,70 juta dolar AS pada 2024.
Rabu, 04 Nov 2026 15:01
News
Vale Indonesia Buka Peluang Pengusaha Lokal Masuk Rantai Pasok IGP Pomalaa
Vale Indonesia memperkuat akses pengusaha daerah melalui sosialisasi prakualifikasi vendor lokal di Gedung Serbaguna Hotel Sutan Raja, Kabupaten Kolaka, Kamis (29/10/2026).
Minggu, 01 Nov 2026 05:33
News
Dua Putra-Putri Luwu Timur Raih Beasiswa S2 Vale Indonesia 2026
Muh Akkas dan Alfrida Kano Linggi Allo berhasil lolos seleksi Beasiswa Komunitas PT Vale Indonesia Tbk tahun 2026 dan berhak mendapatkan pembiayaan penuh selama menempuh pendidikan S2.
Sabtu, 31 Okt 2026 14:44
Ekbis
Produksi dan Penjualan Meningkat, Kinerja Keuangan PT Vale Menguat
Kinerja PT Vale Indonesia semakin menguat sepanjang sembilan bulan pertama 2026. Perseroan membukukan pendapatan sebesar US$896 juta hingga September 2026, tumbuh 27 persen.
Sabtu, 31 Okt 2026 08:11
Berita Terbaru
Artikel Terpopuler
Topik Terpopuler
1
Kejati Sulsel Periksa 10 Kepala Sekolah SMA di Jeneponto
2
Ahli Pidana Sebut Penetapan Tersangka Kedua Bahtiar Cacat Hukum dan Tidak Sah
3
Sulsel Raih Tiga Penghargaan pada GENTING Collaboration Summit 2026
4
370 Anak di Kabupaten Gowa Terima Bantuan Susu dari Kementerian PPPA
5
El Nino Tekan Produksi PLTA, PLN Perkuat Pasokan Listrik Sulbagsel
Artikel Terpopuler
Topik Terpopuler
1
Kejati Sulsel Periksa 10 Kepala Sekolah SMA di Jeneponto
2
Ahli Pidana Sebut Penetapan Tersangka Kedua Bahtiar Cacat Hukum dan Tidak Sah
3
Sulsel Raih Tiga Penghargaan pada GENTING Collaboration Summit 2026
4
370 Anak di Kabupaten Gowa Terima Bantuan Susu dari Kementerian PPPA
5
El Nino Tekan Produksi PLTA, PLN Perkuat Pasokan Listrik Sulbagsel